CATL, BYD i Panasonic walczą o gigantyczny rynek magazynów energii AI wart 8,8 mld PLN
W skrócie
Chińscy producenci akumulatorów do pojazdów elektrycznych systematycznie przekierowują gigantyczne moce produkcyjne w kierunku systemów magazynowania energii dedykowanych centrom danych sztucznej inte...
Chińscy producenci akumulatorów do pojazdów elektrycznych systematycznie przekierowują gigantyczne moce produkcyjne w kierunku systemów magazynowania energii dedykowanych centrom danych sztucznej inteligencji. Contemporary Amperex Technology Co. Limited (CATL) przewodzi tej ekspansji, a regionalni konkurenci rywalizują o wysokomarżowe kontrakty na dostawy infrastruktury sieciowej. To przejście otwiera przed branżą możliwości wdrożeniowe w sektorze użyteczności publicznej, wykraczające daleko poza produkcję samochodów osobowych, co potwierdzają doniesienia serwisu Sina.
Rynek magazynów energii dla AI rośnie w siłę
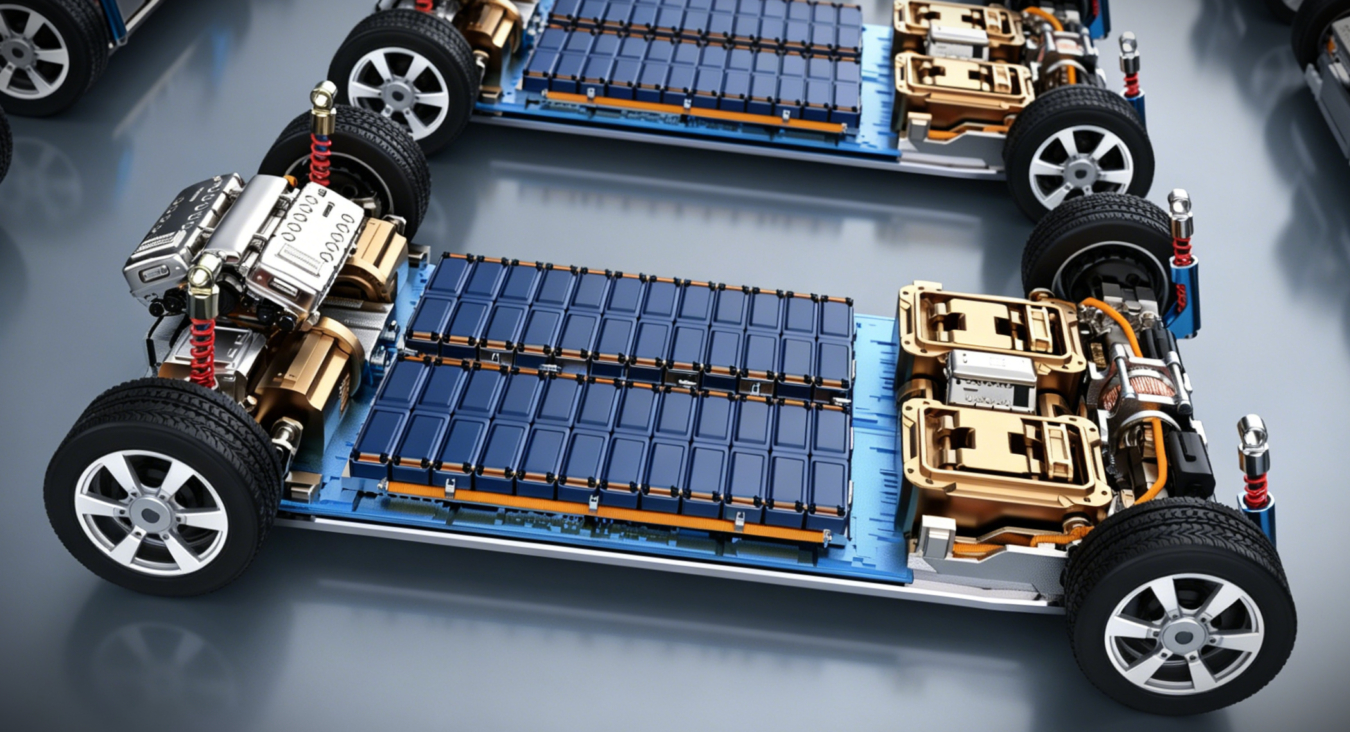
Według danych China EV DataTracker, średnia pojemność akumulatora w nowym EV osiągnęła w maju 2026 roku 70,0 kWh, co oznacza wzrost o 37,3% rok do roku. Producenci wykorzystują tę skalę produkcyjną do zabezpieczania głównych kontraktów na infrastrukturę sieciową. Przykładowo, wartość niedawnego kontraktu na projekt magazynowania energii dla centrum danych przekroczyła 1,5 miliarda juanów, co stanowi równowartość około 221,88 miliona USD.
Środowiska serwerowe w centrach danych wymagają profili wyładowań elektrycznych zdolnych do zarządzania szybkimi skokami obliczeniowymi bez zakłócania stabilności sieci. Aby sprostać tym wymaganiom o wysokiej intensywności, wyspecjalizowani dostawcy drugiego poziomu, działający dotąd głównie dla branży motoryzacyjnej, wprowadzają specyficzne architektury ogniw. Te zaawansowane komponenty dostarczają natychmiastowe częstotliwości mocy, całkowicie odmienne od konwencjonalnych specyfikacji stosowanych w samochodach osobowych.
Nowe ogniwa dla centrów danych
REPT BATTERO wprowadziło ogniwo sprzętowe o pojemności 85 Ah, zdolne do dostarczania maksymalnego ciągłego prądu rozładowania 10C. Sunwoda bezpośrednio konkuruje, oferując własną architekturę ogniw 85 Ah zoptymalizowaną pod kątem ciągłego prądu rozładowania 8C. Równocześnie Eve Energy wdraża wyspecjalizowane cylindryczne jednostki zapasowe akumulatorów wraz z kwadratowym sprzętem ogniw przeznaczonym do zasilaczy awaryjnych.
Prezes CATL, Robin Zeng, przedstawił niedawno realistyczną ocenę akumulatorów półprzewodnikowych, stwierdzając, że masowa produkcja jest odległa. Alternatywne chemie znajdują natychmiastowe zastosowanie w stacjonarnych platformach magazynowania. Producent wdraża pakiety sodowo-jonowe o pojemności 300 Ah z żywotnością 15 000 cykli. Pakiety te mają identyczne wymiary fizyczne jak standardowe obudowy litowe, co zapewnia kompatybilność platform.
Strategie gigantów: BYD, Panasonic i chińscy liderzy
To intensywne wdrożenie przemysłowe wyjaśnia, dlaczego BYD buduje fortecę akumulatorów sodowych, dążąc do dominacji w infrastrukturze nowej generacji. Panasonic kontratakuje, przeznaczając 14,9 miliarda juanów na budowę dedykowanych linii montażowych magazynów w Ameryce Północnej. Japoński weteran napotyka jednak znaczące przeciwności konkurencyjne ze strony lokalnych liderów skali, takich jak Envision Energy, Hithium i Sungrow.
Aby zabezpieczyć łańcuchy dostaw, chińscy producenci akumulatorów dokonują bezpośrednich inwestycji kapitałowych w operatorów centrów danych. Firmy takie jak Ampace, Shuangdeng Group, Highpower Technology i Vision Group również wdrażają niestandardowe architektury zasilania. Ta skoordynowana strategia przemysłowa zapewnia stałą pętlę popytu na linie produkcyjne ogniw o dużej pojemności.
Realizacje projektów i perspektywy rynkowe
Ostatnie realizacje projektów potwierdzają, że harmonogramy dostaw komercyjnych szybko się wydłużają. Pod koniec 2025 roku CATL sfinalizowało instalację sieciową o mocy 2 GW w południowo-zachodnich Chinach, podczas gdy Vision Group ukończyło pilotażowy projekt z automatycznym chłodzeniem zanurzeniowym. Te kamienie milowe operacyjne potwierdzają, że sektor obliczeniowy użyteczności publicznej stanowi wysoce dochodową drugą krzywą wzrostu dla globalnych gigantów akumulatorowych.
Globalne zużycie energii elektrycznej przez infrastrukturę danych podwoi się do 2030 roku w porównaniu z poziomem bazowym z 2025 roku. To ogromne zapotrzebowanie na media zapewnia, że magazynowanie infrastruktury o wysokiej wydajności pozostanie kluczowym źródłem przychodów dla chińskich producentów ogniw. Pole bitwy akumulatorów przenosi się bezpośrednio z podwozia pojazdu do sieci komputerowej.
O autorze
Redakcja CarChina
Zobacz wszystkie wpisy autora →